Fortune TigerPG Soft

jetgameGuia sobre o histórico de PIX na JetTon Brasil: limites divulgados, identificação do titular, conciliação de comprovantes e registro de pagamentos antigos.
Um comprovante de transferência é uma evidência bancária, não necessariamente a prova de que determinada movimentação foi creditada no saldo de uma plataforma. A distinção é importante quando alguém precisa reconstruir pagamentos antigos à JetTon. O PIX informava data, valor e identificadores da operação; a carteira do serviço tinha seu próprio histórico, sujeito a atualização e possíveis revisões.
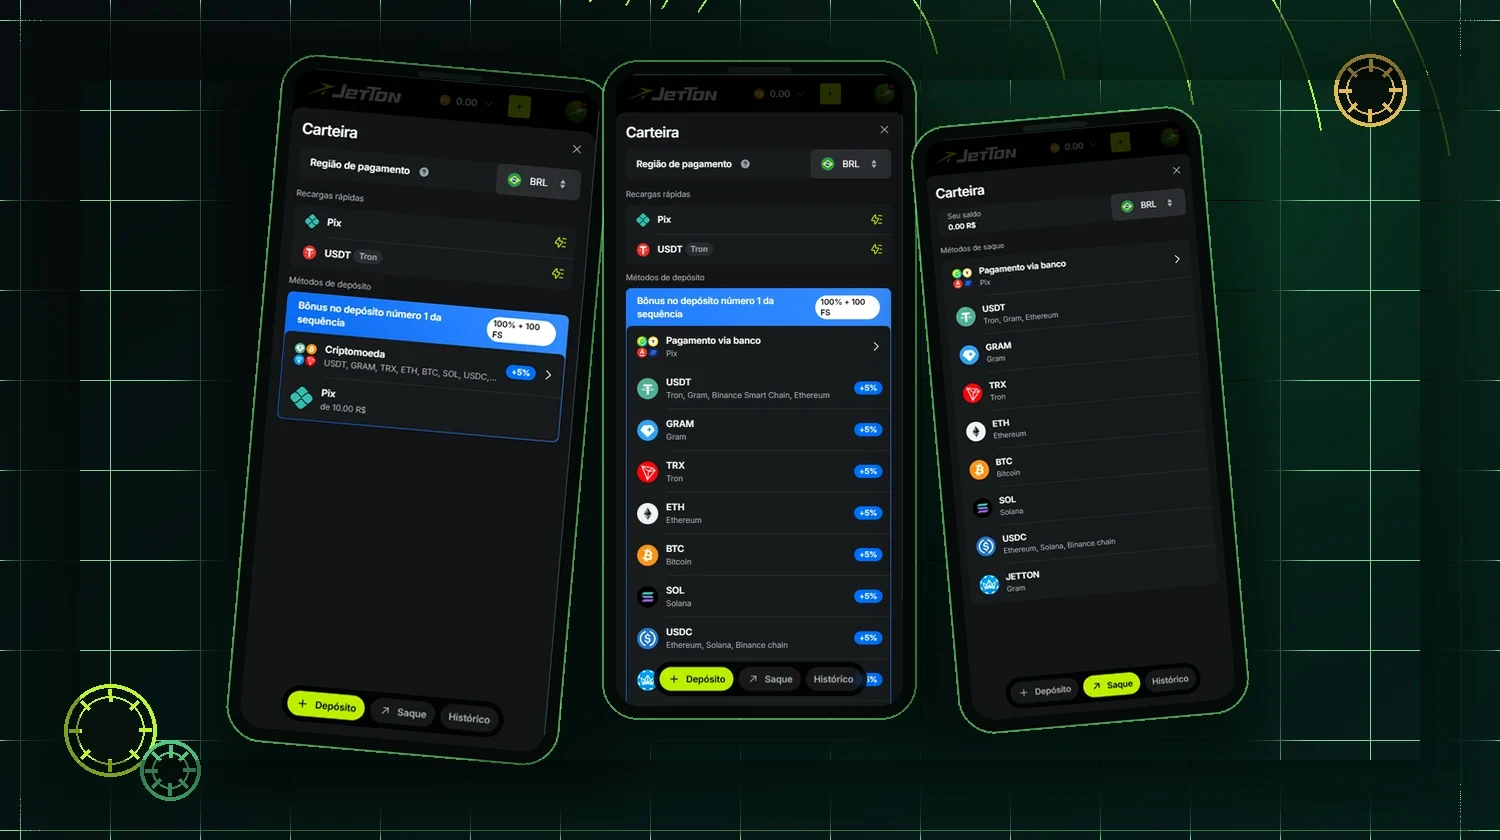
A documentação brasileira do projeto registrava depósitos PIX a partir de R$ 10 e identificação por CPF no momento do pagamento. Para participar do pacote de boas-vindas, o mínimo promocional informado era R$ 35. São valores com finalidades distintas: o primeiro era uma regra de caixa; o segundo, uma condição de campanha.
Importante: a MP nº 1.394/2026 proibiu a entrada de novos recursos nas contas abrangidas a partir de 25 de setembro de 2026. Portanto, as referências a valores de depósito servem para interpretar pagamentos históricos e não instruem a realizar novos pagamentos.
Ao consultar um PIX anterior, anote os seguintes elementos em um documento privado: data e hora em que o banco marcou a operação como concluída; valor exato; instituição de origem; identificador EndToEnd, quando disponível; descrição da transação; e número ou status correspondente no histórico da JetTon, caso você ainda o possua.
| Evidência | O que comprova | O que não comprova sozinha |
|---|---|---|
| Comprovante bancário | Instrução ou conclusão de transferência segundo o banco | Crédito final em saldo da plataforma |
| Histórico da carteira | Registro da operação no serviço | Liquidação bancária independente |
| Mensagem de suporte | Informação comunicada ao usuário | Prazo efetivamente cumprido |
| Captura de saldo | Valor exibido em momento específico | Direito definitivo ao resgate sem outras condições |
Se os valores não coincidirem, o passo útil é organizar a divergência, não presumir que um novo pagamento “atualizará” o primeiro.
O CPF faz parte da identificação de movimentações em reais, mas isso não autoriza sua divulgação pública. Ao pedir esclarecimento por um canal legítimo, informe apenas os dados necessários e evite publicar o comprovante completo em redes sociais. Também não ceda acesso ao aplicativo bancário a um terceiro que se apresenta como representante da plataforma.
Se o documento pertence a outra pessoa, não o utilize para justificar uma transferência própria. Inconsistências de titularidade exigem tratamento específico, com proteção de dados.
Embora ambos possam usar PIX, a retirada era submetida a controles adicionais. Os materiais indicavam intervalo de R$ 30 a R$ 15.000 por pedido e análise antifraude. O prazo usual comunicado pela operadora não corresponde à instantaneidade do PIX iniciado por um banco; são eventos diferentes.
Se a dúvida é um saldo remanescente após o encerramento das operações previsto na norma brasileira, leia restituição de valores, que trata de prazos e canais oficiais. Essa intenção não deve ser misturada com explicações sobre depósitos de época.
Pode haver divergência entre registros. O correto é comparar identificadores, hora e valor e solicitar esclarecimento pelos canais legítimos, não repetir o pagamento.
A referência brasileira deste projeto indica R$ 10 para depósito PIX comum. As buscas por valores inferiores não os confirmam.
No material específico de BRL, CPF era solicitado ao iniciar o pagamento PIX, embora verificações posteriores pudessem exigir outros dados.
Não utilize um depósito adicional como solução. A norma federal proibiu novos ingressos de recursos nas contas das plataformas abrangidas.
Fontes: documentação brasileira do projeto; Ministério da Fazenda — cronograma de encerramento.