Fortune TigerPG Soft

jetgameEntenda antigos limites de saque PIX, revisão antifraude e o cronograma federal de restituição de saldos após a MP 1.394/2026.
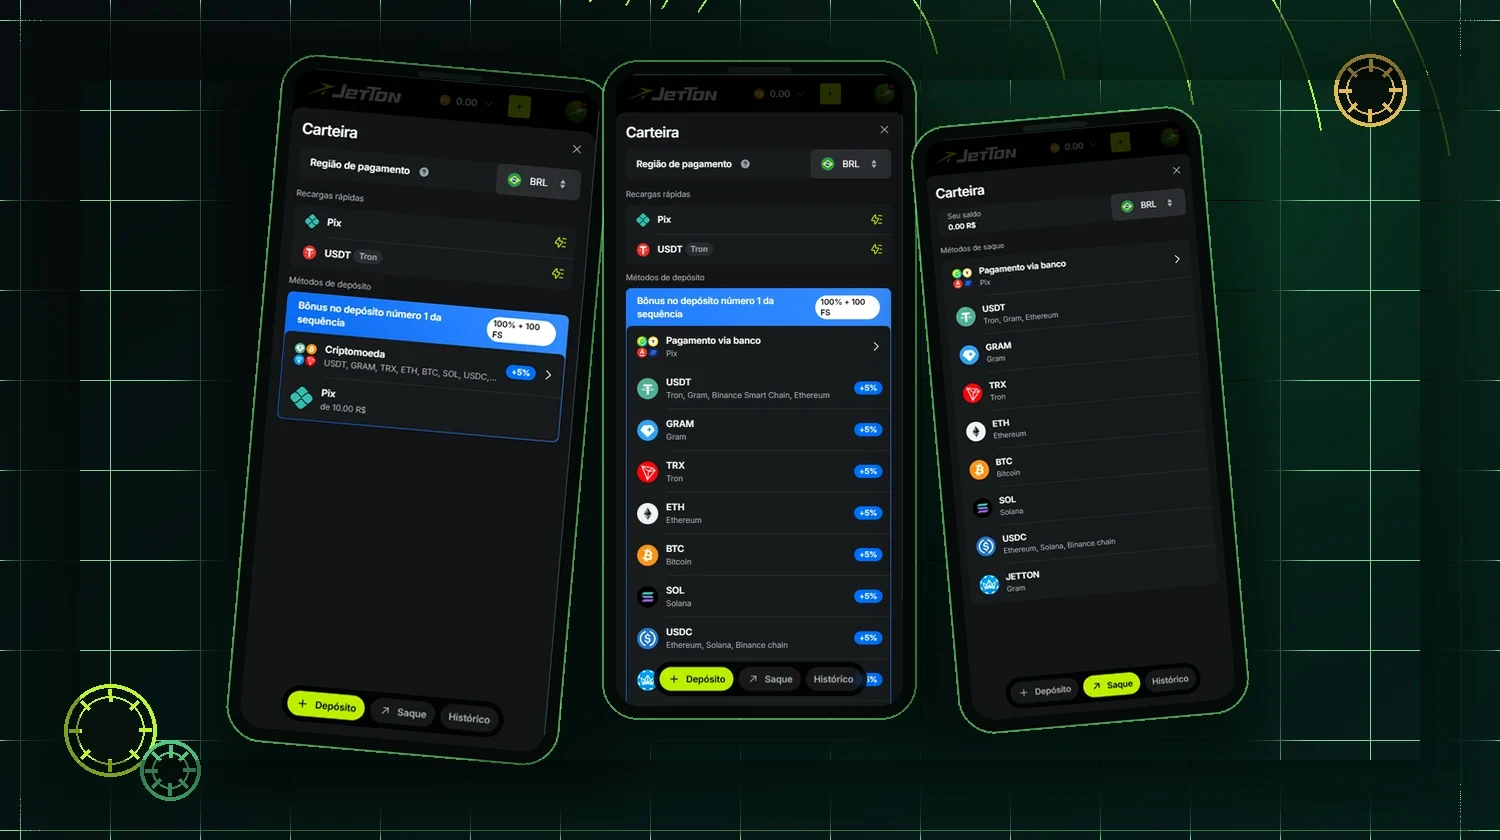
Uma retirada solicitada antes da mudança legal e uma devolução obrigatória de saldo remanescente podem gerar documentos parecidos, mas pertencem a processos diferentes. O material da JetTon para contas em BRL descrevia solicitação de saque por PIX dentro de limites operacionais e análise antifraude. A MP nº 1.394/2026 estabeleceu posteriormente um procedimento de encerramento e restituição para plataformas de apostas abrangidas pela norma brasileira.
O intervalo histórico informado para PIX era de R$ 30 a R$ 15.000 por solicitação. A operadora citava tempo usual em torno de 30 minutos, sujeito à fila e à conferência antifraude. Esses números não garantem que um pedido específico tenha sido pago, e não substituem o extrato do titular.
O tema “quanto tempo demora o saque da JetTon” exige separar pelo menos três marcos: pedido enviado, liberação pelo serviço e crédito efetivo no banco. Dizer que uma transferência é instantânea por usar PIX desconsidera as etapas anteriores ao envio bancário.
Segundo o Ministério da Fazenda, a medida provisória estabeleceu os seguintes marcos para as plataformas alcançadas:
| Data de referência | Procedimento geral informado |
|---|---|
| 25/09/2026 | Proibição de ingresso de novos recursos |
| Até 05/10/2026 | Prazo de retirada voluntária anunciado |
| A partir de 06/10/2026 | Indisponibilidade dos sites e apps de apostas abrangidos |
| 06–07/10/2026 | Comunicação de saldos remanescentes a instituições financeiras |
| 09–14/10/2026 | Etapa prevista de devolução por instituições financeiras |
| A partir de 15/10/2026 | Atuação intermediária da Caixa nos casos previstos de dificuldade operacional |
O cronograma é geral. Não é prova de que cada pessoa tenha recebido valores nem de que determinada empresa tenha cumprido todas as obrigações. Para uma pendência particular, é necessário identificar o operador, a natureza do saldo e o caminho administrativo aplicável.
Organize documento de identidade em lugar seguro, comprovantes dos pagamentos anteriores, extrato bancário do período de devolução, capturas de saldo que já possua e números de protocolo. A tabela cronológica é especialmente útil: ela mostra se a dúvida surgiu antes ou depois do encerramento previsto.
Uma mensagem sobre “desbloqueio mediante taxa” é motivo de alerta. Não existe justificativa para enviar novo depósito a um contato desconhecido como condição para receber saldo antigo. Procure orientação por fontes oficiais e instituições financeiras envolvidas na transação.
O saldo de bônus e o saldo real tinham classificações diferentes. Uma captura de valor promocional não comprova, sem os termos, que toda a quantia estivesse disponível para retirada. O pacote brasileiro de boas-vindas, por exemplo, estava sujeito a rollover de 35x do bônus. Para compreender a cláusula histórica, consulte condições de bônus.
Esse ponto não é uma justificativa genérica para negar restituição: cada situação precisa ser examinada à luz do saldo, dos termos aplicáveis e das obrigações legais. O artigo não decide pedidos individuais.
Escreva objetivamente: “Solicito esclarecimento sobre o saldo associado à minha conta e o registro de restituição referente ao período de setembro–outubro de 2026. Anexo, pelos canais apropriados, a identificação da operação e o extrato bancário correspondente.” Evite afirmar que houve fraude sem evidência ou divulgar seus documentos em espaços públicos.
R$ 30 por pedido, nos materiais de referência anteriores à mudança normativa.
Não. Era uma referência operacional da empresa e não garantia individual, sobretudo fora do contexto histórico da operação.
O cronograma publicado estabeleceu etapas em outubro de 2026. Uma pendência atual demanda consulta a canais institucionais e evidências individuais.
Não é uma via segura nem uma orientação deste guia. O objetivo é encontrar registros e mecanismos legítimos de ressarcimento, não contornar a proibição.
Fonte primária: Ministério da Fazenda — MP nº 1.394/2026 e restituição.